Quand un assureur spécialisé dans la décennale fait l’objet d’un retrait d’agrément ou d’une liquidation judiciaire, la couverture des sinistres de construction ne disparaît pas automatiquement. Le contrat d’assurance de responsabilité civile décennale, souscrit par le constructeur, engage le porteur de risque pour l’ensemble des chantiers réceptionnés pendant la période de validité du contrat.
La garantie décennale en cas de dépôt de bilan de l’assureur suit un parcours juridique et administratif précis. Les mécanismes en jeu restent mal connus des maîtres d’ouvrage comme des professionnels du bâtiment.
Retrait d’agrément de l’assureur décennale : ce qui se passe avant la liquidation
La faillite d’un assureur ne survient pas du jour au lendemain. L’Autorité de Contrôle Prudentiel et de Résolution (ACPR) surveille la solvabilité des compagnies d’assurance et peut prendre des mesures graduelles : mise sous surveillance renforcée, suspension partielle d’activité, puis retrait d’agrément.
Un point souvent négligé : le retrait d’agrément ne signifie pas la fin immédiate des contrats en cours. L’ACPR peut désigner un liquidateur chargé de gérer le portefeuille de sinistres existant. Les contrats déjà souscrits continuent de produire leurs effets pour les sinistres survenus pendant leur période de validité.
La distinction entre l’intermédiaire (courtier, agent) et le porteur de risque est capitale. Le courtier qui a distribué le contrat n’est pas l’assureur. Si le porteur de risque est une compagnie établie dans un autre État européen opérant en libre prestation de services (LPS), le régime de liquidation applicable dépend du droit de l’État d’origine, pas du droit français.
Vérifier le porteur de risque sur son attestation décennale
L’attestation d’assurance décennale mentionne le nom du porteur de risque, son numéro d’agrément et les branches d’assurance autorisées. Si le porteur de risque opère depuis l’étranger (Luxembourg, Liechtenstein, Irlande), le contrôle prudentiel relève de l’autorité de supervision du pays d’origine.
- Identifier sur l’attestation le nom exact de la compagnie d’assurance (et non celui du courtier ou du mandataire)
- Vérifier que le porteur de risque dispose toujours d’un agrément actif auprès de l’ACPR ou de son homologue européen
- Contrôler que la branche couvrant la responsabilité civile décennale figure bien dans les autorisations du porteur de risque
Plusieurs cas récents dans le secteur de la couverture et du BTP ont montré que des assureurs opérant en LPS pouvaient quitter le marché français en laissant des portefeuilles de sinistres difficiles à traiter.
Action directe contre l’assureur : le droit du maître d’ouvrage en cas de sinistre décennal
L’article L. 124-3 du Code des assurances fonde le droit du tiers lésé (le maître d’ouvrage, le propriétaire successif) à agir directement contre l’assureur du constructeur. Ce mécanisme est distinct de la relation contractuelle entre le constructeur et son assureur.
La liquidation du constructeur ne supprime pas l’action directe contre l’assureur. Tant que le contrat d’assurance couvrait la période de réception des travaux, le propriétaire peut saisir l’assureur pour obtenir l’indemnisation d’un sinistre décennal, même si l’entreprise de construction a cessé d’exister.
Ce droit d’action directe constitue la colonne vertébrale de la protection du maître d’ouvrage. En revanche, quand c’est l’assureur lui-même qui disparaît, la situation se complique sensiblement.
Quand l’assureur est en liquidation judiciaire
Si l’assureur fait l’objet d’une procédure de liquidation, le maître d’ouvrage doit déclarer sa créance (le montant de l’indemnisation attendue) auprès du liquidateur désigné. Les délais de traitement peuvent s’étendre sur plusieurs années, car le liquidateur gère l’ensemble du portefeuille de sinistres avec les actifs restants de la compagnie.
Le rang de la créance d’assurance dans l’ordre de remboursement dépend du droit applicable. En droit français, les créances d’assurance bénéficient d’un privilège, mais ce privilège ne garantit pas un remboursement intégral si les actifs de la compagnie sont insuffisants.
Fonds de garantie et indemnisation : le rôle réel du FGAO
Le Fonds de Garantie des Assurances Obligatoires de dommages (FGAO) intervient comme mécanisme de dernier recours quand un assureur n’est plus en mesure de régler les sinistres relevant d’assurances obligatoires. La garantie décennale étant une assurance obligatoire en France, le FGAO peut théoriquement prendre le relais.
Le FGAO a des seuils d’intervention et des plafonds d’indemnisation. Son intervention n’est ni automatique ni immédiate. Le fonds examine chaque dossier selon des critères précis, et les délais de traitement des réclamations peuvent être longs.
Un piège fréquent dans les contenus en ligne : confondre le FGAO avec le FGAP (Fonds de garantie des assurances de personnes). Le FGAP couvre les assurances vie, épargne et prévoyance, pas la responsabilité civile décennale. Le plafond de 70 000 euros souvent cité à propos du FGAP ne s’applique pas aux sinistres de construction.
Conditions d’intervention du FGAO pour un sinistre décennal
Pour que le FGAO intervienne, plusieurs conditions doivent être réunies. L’assurance doit relever d’une branche obligatoire. L’assureur doit être dans l’impossibilité avérée d’honorer ses engagements. Et le sinistre doit avoir été déclaré dans les formes et délais requis.
Les retours terrain divergent sur ce point : certains maîtres d’ouvrage rapportent des procédures relativement fluides avec le FGAO, d’autres décrivent des délais de plusieurs années avant d’obtenir une indemnisation partielle. La complexité augmente quand l’assureur défaillant opérait depuis un autre pays européen, car le FGAO n’intervient en principe que pour les assureurs agréés en France.
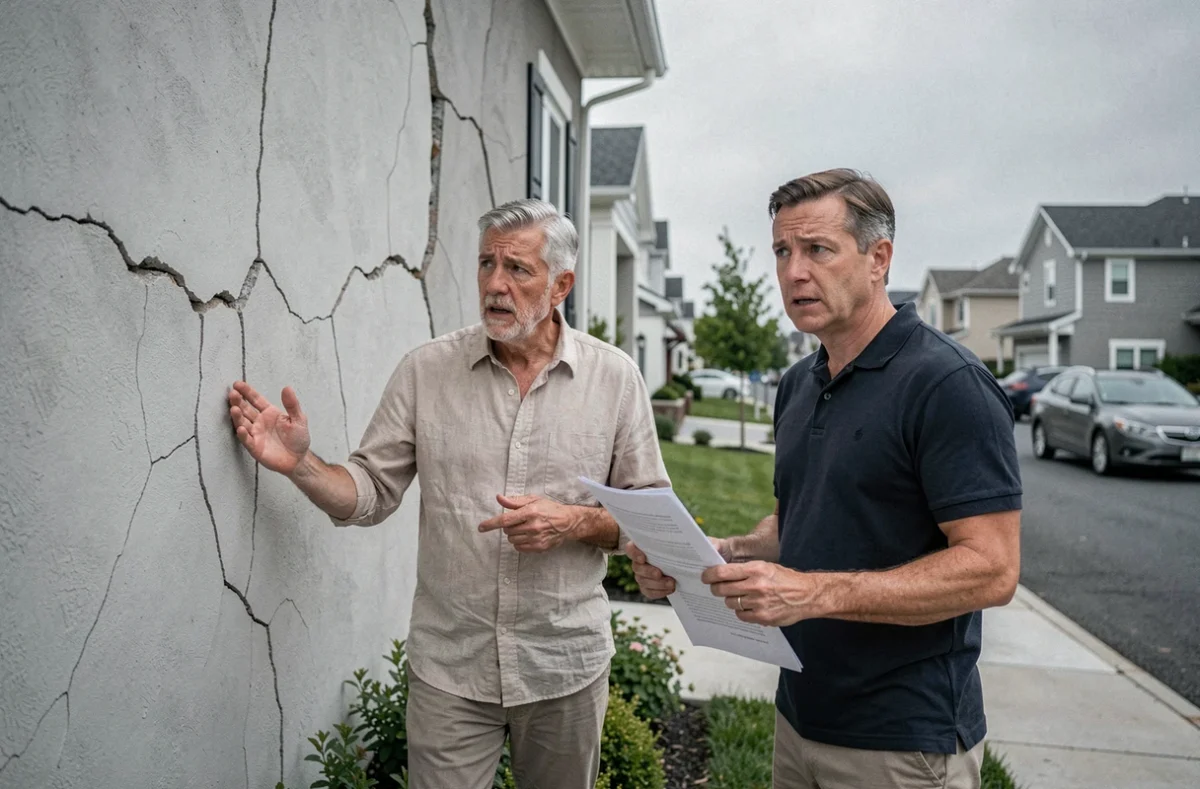
Assurance dommages-ouvrage : la protection complémentaire du propriétaire
La dommages-ouvrage (DO), souscrite par le maître d’ouvrage avant le début des travaux, joue un rôle de préfinancement. En cas de sinistre décennal, la DO indemnise le propriétaire sans attendre la détermination des responsabilités. L’assureur DO se retourne ensuite contre l’assureur décennale du constructeur.
Si l’assureur décennale du constructeur est en liquidation, c’est l’assureur DO qui supporte temporairement le coût de la réparation. Le propriétaire est donc indemnisé plus rapidement, indépendamment de la solvabilité de l’assureur du constructeur.
En l’absence de dommages-ouvrage, le propriétaire doit engager lui-même l’action directe contre l’assureur du constructeur (ou contre le FGAO en dernier recours), ce qui allonge considérablement les délais et génère des frais de procédure.
Garantie subséquente et cessation d’activité du constructeur : la couverture après résiliation
Un autre scénario fréquent mérite d’être distingué : le constructeur cesse son activité (retraite, liquidation, cession), mais son assureur existe toujours. Dans ce cas, la garantie subséquente prend le relais.
Le Code des assurances prévoit une garantie subséquente au bénéfice des constructeurs. La garantie subséquente couvre les sinistres déclarés après la résiliation du contrat, pour des travaux réceptionnés pendant sa période de validité. La couverture dure le temps nécessaire pour épuiser la responsabilité décennale sur les chantiers concernés.
Ce mécanisme protège le maître d’ouvrage tant que l’assureur reste solvable. La combinaison d’un constructeur en liquidation et d’un assureur défaillant représente le scénario le plus défavorable.
Délais et coûts à anticiper en cas de sinistre sans assureur solvable
Sans assureur solvable ni dommages-ouvrage, le maître d’ouvrage fait face à un parcours long et coûteux. L’expertise judiciaire, souvent nécessaire pour établir la nature décennale du sinistre, prend généralement plusieurs mois. Les honoraires d’avocat et d’expert représentent un budget significatif, variable selon la complexité du dossier et la juridiction concernée.
- Déclaration de créance auprès du liquidateur de l’assureur : délai variable selon la procédure collective
- Saisine du FGAO si les conditions sont remplies : procédure administrative qui peut durer plusieurs années
- Expertise judiciaire pour caractériser le désordre : comptez plusieurs mois à plus d’un an selon l’encombrement du tribunal
Critères de choix pour sécuriser sa garantie décennale face au risque de défaillance
La solidité financière de l’assureur décennale devrait peser autant que le tarif dans le choix du contrat. Quelques critères permettent de limiter le risque.
Privilégier un assureur agréé en France plutôt qu’un opérateur en libre prestation de services réduit le risque de se retrouver face à une procédure de liquidation relevant d’un droit étranger. Le régime français offre un accès plus direct au FGAO.
Souscrire une assurance dommages-ouvrage reste la meilleure protection contre la défaillance simultanée du constructeur et de son assureur. La DO crée un écran entre le propriétaire et la complexité des procédures collectives.
Vérifier chaque année que l’attestation décennale du constructeur mentionne un porteur de risque actif, disposant de son agrément, relève d’un réflexe simple qui peut éviter des années de procédure. Le registre de l’ACPR est consultable gratuitement en ligne.
La question de la garantie décennale en cas de défaillance de l’assureur ne se résout pas avec une réponse unique. La situation dépend du statut de l’assureur (français ou européen), de l’existence d’une dommages-ouvrage, et de la rapidité avec laquelle le sinistre est déclaré. Pour faire le point sur votre situation et vérifier la solidité de votre couverture, remplissez le formulaire ci-dessous : un professionnel vous rappellera pour analyser votre dossier gratuitement.