La souscription d’une assurance dommage ouvrage en cours de chantier reste juridiquement possible, mais elle obéit à des conditions techniques et financières que la plupart des articles grand public passent sous silence. Le Code des assurances impose cette couverture avant l’ouverture du chantier. En pratique, un maître d’ouvrage qui a omis cette étape ou qui n’a pas trouvé d’assureur à temps peut régulariser sa situation, à condition d’accepter un périmètre de garantie restreint et une surprime significative.
Date d’effet réelle de la dommage ouvrage : ouverture de chantier ou commencement effectif des travaux
La jurisprudence de la Cour de cassation ne retient pas la déclaration réglementaire d’ouverture de chantier comme point de départ. C’est le commencement effectif des travaux confiés à l’assuré qui fait foi. Cette distinction a des conséquences directes sur la souscription tardive.
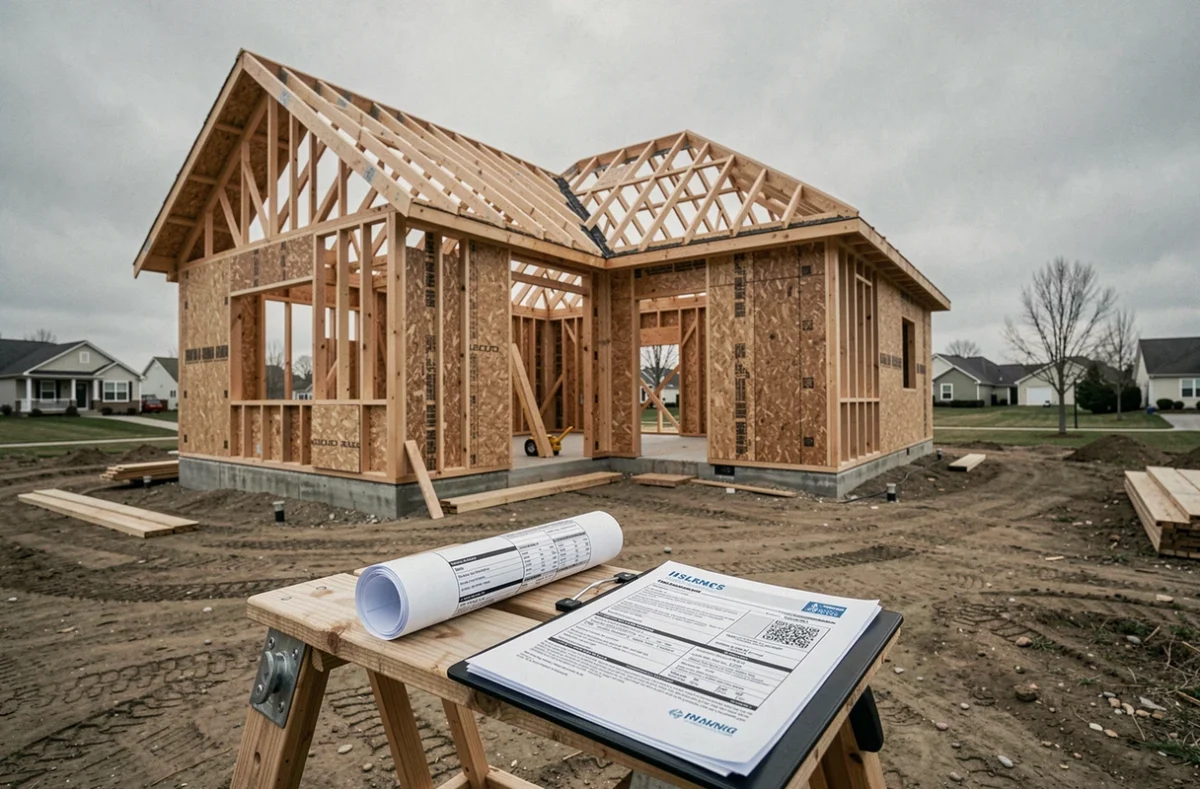
Un maître d’ouvrage qui signe un contrat d’assurance dommage ouvrage après la déclaration d’ouverture de chantier, mais avant que les entreprises aient réellement démarré les travaux, se trouve dans une situation régulière. En revanche, si les premiers terrassements ou les fondations sont déjà coulés au moment de la signature, l’assureur considère la souscription comme postérieure au fait générateur.
Cette subtilité rend la chronologie du chantier déterminante. Nous recommandons de conserver tous les documents datés (ordres de service, comptes rendus de chantier, photos horodatées) qui permettent d’établir précisément la date de début réel des travaux.
Conséquence sur la validité du contrat
Un contrat dommage ouvrage souscrit après le commencement effectif des travaux n’est pas nul. L’assureur peut l’accepter, mais il appliquera des restrictions. Les ouvrages déjà exécutés au moment de la souscription peuvent être exclus du périmètre de garantie. L’absence d’effet rétroactif automatique constitue le piège principal de la souscription tardive.
Souscription d’une assurance dommage ouvrage en cours de chantier : conditions et audit préalable
Certains assureurs acceptent de couvrir un chantier déjà entamé, mais ils imposent systématiquement un audit technique des ouvrages réalisés. Cet audit vise à évaluer la qualité de ce qui a été construit avant la prise d’effet du contrat.
L’expertise porte sur les fondations, le gros œuvre, le clos et le couvert, selon l’avancement du chantier. Si l’expert identifie des désordres ou des non-conformités, l’assureur exclura ces éléments de la couverture, ou refusera purement et simplement la souscription.
Documents exigés par l’assureur
Le dossier de souscription tardive est plus lourd qu’une souscription classique. Nous observons que les assureurs demandent généralement :
- L’ensemble des marchés de travaux signés, avec les attestations de garantie décennale de chaque intervenant (entreprises, bureaux d’études, maître d’œuvre)
- Les comptes rendus de chantier et procès-verbaux de réunions, qui permettent de reconstituer la chronologie précise des travaux
- Un rapport d’expertise contradictoire sur les ouvrages déjà réalisés, souvent commandé par l’assureur lui-même et facturé au maître d’ouvrage
- Le permis de construire, les plans d’exécution et, le cas échéant, l’étude de sol
L’instruction du dossier prend sensiblement plus de temps qu’une souscription avant travaux. Comptez plusieurs semaines entre le dépôt du dossier complet et l’émission de l’attestation.
Surprime et coût de la souscription tardive
La prime d’une assurance dommage ouvrage souscrite en cours de chantier est majorée par rapport à une souscription classique. La majoration dépend de l’avancement du chantier, du type de construction et du résultat de l’audit. Plus le chantier est avancé, plus la surprime est élevée, car l’assureur prend un risque accru sur des ouvrages qu’il n’a pas pu évaluer en amont.
Le coût de l’expertise préalable s’ajoute à la prime. Cette expertise reste à la charge du maître d’ouvrage, que la souscription aboutisse ou non. Il faut donc intégrer ce poste dans le budget global de régularisation.
Garantie dommage ouvrage avant réception des travaux : un périmètre limité
L’article L. 242-1 du Code des assurances encadre strictement l’intervention de la dommage ouvrage avant la réception. Avant réception, la garantie ne peut être mobilisée que dans un cas précis : lorsque le marché de l’entrepreneur est résilié pour inexécution de ses obligations, après une mise en demeure restée infructueuse.
Un sinistre survenant sur le chantier (incendie, effondrement, dégât des eaux lié aux intempéries) ne relève pas de la dommage ouvrage. Pour ces risques, c’est l’assurance tous risques chantier (TRC) qui constitue la couverture adaptée. Confondre les deux garanties est une erreur fréquente qui laisse le maître d’ouvrage sans indemnisation lorsqu’un sinistre de chantier survient.
Articulation avec la garantie décennale
La dommage ouvrage préfinance les réparations relevant de la garantie décennale. Son périmètre couvre les désordres compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination, ainsi que les éléments d’équipement indissociables (canalisations encastrées, installations électriques noyées dans le gros œuvre, planchers).
L’assureur dommage ouvrage, après avoir indemnisé le maître d’ouvrage, exerce son recours subrogatoire contre les responsables et leurs assureurs décennaux. Ce mécanisme de préfinancement n’existe qu’après la réception des travaux, sauf le cas de résiliation mentionné plus haut.
Refus de souscription et recours au Bureau Central de Tarification
Tous les assureurs n’acceptent pas les souscriptions en cours de chantier. Le marché de la dommage ouvrage est déjà restrictif pour les souscriptions classiques, et la régularisation tardive réduit encore le nombre d’assureurs disposés à couvrir le risque.
En cas de refus successifs, le maître d’ouvrage peut saisir le Bureau Central de Tarification (BCT). Cet organisme a le pouvoir d’obliger un assureur à délivrer la garantie, en fixant la prime applicable. La saisine du BCT suppose de justifier d’au moins deux refus écrits d’assureurs.
Limites du recours au BCT
Le BCT fixe la prime mais ne peut pas contraindre l’assureur à renoncer aux exclusions liées aux ouvrages déjà réalisés sans expertise. Le contrat émis via le BCT couvre le risque, mais son périmètre peut rester restreint si l’audit révèle des anomalies. Le délai de traitement par le BCT allonge encore la procédure, ce qui pose un problème concret lorsque le chantier approche de la réception.
Critères de choix et pièges à éviter lors d’une souscription tardive de dommage ouvrage
La souscription en cours de chantier n’est pas un simple rattrapage administratif. Plusieurs points méritent une attention particulière pour éviter de payer une couverture dont le périmètre serait trop étroit pour être réellement protecteur.
- Vérifier que le contrat couvre bien les ouvrages déjà exécutés et pas seulement les travaux restants, car certains assureurs limitent la garantie aux seuls ouvrages postérieurs à la date de souscription
- S’assurer que les attestations de décennale de tous les intervenants sont valides et couvrent bien le chantier concerné, faute de quoi l’assureur dommage ouvrage pourrait invoquer une déchéance de garantie
- Lire attentivement les exclusions du contrat, en particulier celles portant sur les fondations et le gros œuvre si ces postes étaient déjà achevés au moment de la souscription
- Anticiper la revente : l’absence d’attestation dommage ouvrage au moment de la vente expose le vendeur à supporter la responsabilité des désordres décennaux survenant après la cession
Ne pas confondre dommage ouvrage et tous risques chantier
La TRC couvre les dommages matériels accidentels pendant la phase de construction. La dommage ouvrage couvre les désordres décennaux après réception. Un maître d’ouvrage qui souscrit tardivement une dommage ouvrage en pensant être couvert pour un sinistre de chantier (tempête, incendie, vol de matériaux) fait une erreur de qualification du risque. Ces deux contrats répondent à des sinistres de nature différente et ne sont pas substituables.
Délais légaux et sanctions en cas de non-souscription de la dommage ouvrage
L’obligation de souscrire une assurance dommage ouvrage pèse sur tout maître d’ouvrage, personne physique ou morale. Les particuliers qui construisent pour eux-mêmes bénéficient d’une exemption de sanction pénale, mais restent exposés aux conséquences civiles d’une absence de couverture.
Sans dommage ouvrage, la réparation d’un désordre décennal suppose d’engager une procédure judiciaire contre l’entreprise responsable et son assureur décennal. Ces procédures durent en moyenne plusieurs années. Pendant ce temps, le propriétaire finance les réparations de sa poche ou vit avec le désordre.
Impact sur la revente du bien
Lors d’une vente immobilière, le notaire demande l’attestation d’assurance dommage ouvrage pour les biens de moins de dix ans. Son absence n’empêche pas la vente, mais elle constitue un point de négociation défavorable pour le vendeur et un risque juridique pour l’acquéreur. Si un désordre décennal survient après la vente, le vendeur qui n’a pas souscrit de dommage ouvrage peut voir sa responsabilité engagée.
La régularisation en cours de chantier, malgré ses contraintes et son coût, reste préférable à une absence totale de couverture. Plus la souscription intervient tôt dans l’avancement du chantier, plus le périmètre de garantie sera large et la surprime contenue.
Pour évaluer précisément le coût d’une souscription adaptée à votre situation et obtenir une réponse rapide, remplissez le formulaire de demande de devis ci-dessous. Un professionnel spécialisé en assurance construction vous rappellera pour étudier votre dossier.